2012年12月16日日曜日

長期投資で受取配当を効率よく増やそう その3


配当を雪だるま式に増やすための方程式? 今回は保有株式の増配について。

X= A + B + C – D – E ± F

X=受取配当金の総額

A=ニューマネーで買った株式のもたらす予想配当額

B=受取配当金を新株購入に再投資した場合の予想配当額

C=保有株式の増配

D=保有株式の減配

E=保有株式を売却した場合の予想配当額の減額部分

F=外国株における為替影響額

 
次に考えるべきことは、Cの数値を出来るだけ大きくすることです。ここで、連続増配株、Dividend Growth Stock(DGS)の出番となります。DGSは上記D(減配)の可能性も極めて低いと言えますので、一石二鳥になります。

連続増配株を保有していると、勝手にXが増えていきますので、まさしく金の卵を産むガチョウのような存在です。継続的な自己資金の投入(A)以外の手段で配当を増加させるためのキモになります。配当を増やし続けるための仕組みづくりに欠かせません。

連続増配ができる要件については今更記述するまでもありませんが、持続的に一株利益(EPS)を成長させることができる企業ということになります。

最初の数年間は配当性向を引き上げることによる連続増配も可能ですが、長期にわたり連続増配を実行するためには、本質的な事業の効率的成長が求められます。

ここで気をつけなければならないことは、一株配当の増加率だけに目を取られてしまうと、Xの絶対値が相対的に小さくなることもあるということです。


例えば、配当利回り1.8%で増配率の年率13%の企業と配当利回りが4.5%でも年平均の増配率が4%の企業の受取配当金を比べてみましょう。
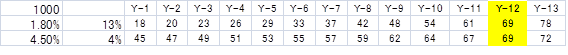
1000(例えば米ドル)を配当利回り1.8%、一株配当の年平均成長率13%の株と同じく4.5%で年率平均4%成長の株の受取配当金総額を比較した場合、12年後に前者が後者に追い付く結果となります(話を分かりやすくするために税金を省略)。


何となく、前者をIBM、後者をベライゾン(通信)というイメージ。

一株利益・一株配当金を年平均13%で成長させるには、結構大変であります(注:EPSの成長分だけDPSが増加すると仮定)。堅実に手を打つ場合には、後者の選択が無難になる可能性もあります。前者にはそれだけ成長リスクがあるともいえます。

したがいまして、出来るだけ高い配当利回りで、出来るだけ持続可能な一株配当の増配率の高い企業を選択するということが無難になってきます。

持続可能な一株配当金の適切な成長率を考えるにはどうすればいいのか、と言えば、DGSの実績をつぶさに調べることが第一に挙げられると思います。

そうなると、欧米のアイコン企業に行きついた、というのが私のこれまでの体験です。考え出すと結構アレコレ変数があるのですが、落ち着く銘柄はシンプルです。ミスターマーケットがくしゃみする様な弱気相場で、こういった銘柄を買っておくことが、もっとも理にかなっているのではないか、と思っています。


参考例


50年も連続で増配している企業に、ちょっとの不況で、増配をストップさせるとは考えにくいですよね。リーマンショック、アジア通貨危機、湾岸戦争、2回のオイルショックといった歴代の不況時にもせっせと増配していた企業です。

もっとも、こういった企業だけを買っていると、ポートフォリオがダウ平均化してしまいますので、これら以外の企業も探しているところです。

参考までに私のブログにリンクしてある DRIP Investing resources

に25年以上連続増配を継続している U.S. Dividend Champion企業106社掲載され、25年未満でも連続増配している企業なども掲載されています。こういった候補先からスクリーニングしていくのも方法かもしれません。


では、年率何%程度の増配を期待すべきか、という点について。

 
ちなみに、上記のHPのChampion106社の過去5年、10年の年平均増配率はどちらも7.5%と言うことになっています。ただし、過去3年だとリーマンショックもあったので、6.0%までに下がります。

したがいまして、米国株の場合、ポートフォリオ全体で、6%以上、出来れば7.5%以上の年平均増配率を組むようにしたいものです。


一方、日本株の場合、こういったデータベースの整備状況が不明(私は存じ上げない)なので、何とも言えませんが(そもそも25年以上も連続増配している企業がないはず)、米国企業-2.0%~3.0%の範囲で、持続的な増配期待が持てそうな先をチョイスすればいいのではないでしょうか? (2%とか3%というのは長期的な日米の金利差・インフレ格差なので、評価水準を米国に合わせるとこれぐらいでいいのでは?と思います。過去の実績だと、どうせこの金利の差が円高となって、実質リターンは収斂される。安部さんが政権とって本気でインフレ2%を実行すればこの限りにあらず)

ただし、日本企業の場合、5円とか10円単位で増配を決定するケースが多く、前年比何%増加というのはあまりなじまないため(花王は1円単位で決めますが)、3~5年程度で平均して年率換算すれば4~5%の増配の継続が持続的に期待できそうな企業、というレンジで見た方が、実践的だと思います。


昨今は日本企業でも、配当を真剣に考えている企業も増えていますので、CFマージンが厚く、配当性向が低く、配当利回りの高い銘柄は長期保有候補と言えると思います。特にグローバル観点で競争する企業(注:営業面で海外を向いていなくとも、投資家が海外企業との比較でチョイスする様な大企業、例えばNTT、KDDI、ベネッセなど内需株も十分選択肢に入る)は、良いのではないかと思います。

グローバルな競争=外需と決めつけないように!! 投資家獲得のための競争に国境はありません。

さらに、先進諸国は高齢化社会に既に突入しており、リテラシーの高い年金世代が増えると、当然増配と言うことに声が上がるので、日本企業も配当政策の充実化は差し迫っているものと思われます。

 
しかしながら、日米連続増配株の選択基準を人事採用にたとえるなら、米国株は実績採用、日本株はポテンシャル採用になると思いますので、日本株の採用にはより「採用責任」が問われることになります(要するに慎重に、ということです)。


応援よろしくお願いします!


2012年12月11日火曜日

長期投資で受取配当を効率よく増やそう その2


その1では

X= A + B + C – D – E ± F

X=受取配当金の総額
A=ニューマネーで買った株式のもたらす予想配当額
B=受取配当金を新株購入に再投資した場合の予想配当額
C=保有株式の増配
D=保有株式の減配
E=保有株式を売却した場合の予想配当額の減額部分
F=外国株における為替影響額


この数式を念頭に配当金を雪だるま式に増やしましょう、ということを述べました。

Xを極大化するために、まず考えるべきことは、Dを限りなくゼロにすることです。このためには、投資企業の配当政策をしっかり理解する必要があります。それなりのEstablishmentされた企業なら、減配を嫌う傾向にあるので、いったん引き上げた一株配当金を普通は引き下げません。サッカーでいえば守備的なイタリア代表の代名詞となっているカテナチオ的な発想かな?

出来れば避けるべきタイプの企業としては、例えば

1:資本集約型の製造業(損益分岐点が高く、利益率が低く、継続的な設備投資が必要な場合)
2:借入金の多い企業(FCF;営業CF-投資CFの残高利用の優先順位に借入金の返済となってしまう企業)
3:そして、減配実績のある企業(配当政策への優先度が高くない証拠。例:総合商社)

これって、日本の得意とするモノづくり系の企業のかなりの部分が入ると思いませんか?

もちろん、資本集約型の製造業であっても、減配を行わず、増配を継続する企業もありますので、そういった企業を選択すべきです。

日本企業では、そのように増配を継続する製造業をあまり知りませんが、優良企業と評価の高いコマツでさえ、09年に大幅減配を行っています。

一方、コマツのライバルであるキャタピラー(Caterpillar;CAT)は19年連続増配となっています。

また、アメリカの有名な鉄鋼メーカー(電炉)にヌーコア(Nucor;NUE)という会社がありますが、同社は39年連続増配となっています。鉄鋼業のような資本集約型産業でも、40年近く連続増配を遂げている点は特筆ものだと思います。新日鐵だと、特にリーマンショック後は凸凹しています。

また、ユナイテッド・テクノロジーズ(United Technologies; UTX;業種的に三菱重工に似ている)でも19年連続増配を記録しています。三菱重工もリーマンショックで減配しています。

私の保有するキヤノンは、連続増配株ではありませんが、過去30年間、減配は一度も行っていません。

減配の可能性の少ない企業の財務的な特徴は、利益率が高く、設備投資が比較的軽く、借入金依存度の比較的小さい企業と言うのが最低ラインかもしれません。

総合商社は、万年(本当に万年)就職人気ランキングと平均給与ランキングの上位常連企業であり、サラリーマン(ウーマン)の憧れの企業かもしれません。実際、(少なくとも学生当時は)優秀な人が多いです。しかし、そういったプレステージと配当投資は分けて考えた方が良いと思います。
商社の主要収入源は今や資源です。コモディティなのです。当然BSの資産の部には資源関連の権益がごっそりあります。一方、負債・資本の部を見ていただくと、いわゆる自己資本比率は最大手の三菱商事ですら28%程度しかありません。借入金への依存度が非常に大きな財務体質になっています。
つまり、借金で石炭や鉄鉱石を買って、日本や中国の鉄鋼メーカーに転売するビジネスがメインなのです。ファイナンスの原則として、レバレッジが高いほどキャッシュフローの安定性を求められるのが常です。コモディティからのCFが安定的か否かは各人のご判断にゆだねます(私は当然NOです)。
当然鉄鋼の価格も乱高下しますね。

大手商社が潰れるとは思いませんが(注:2000年ごろの金融危機時に、中堅総合商社がどのような末路となったかよく思い出してください)、そういうリスクを踏まえて(投資する場合は)投資しましょう。

話が少しそれましたが、キャッシュフローが安定して利ザヤが厚い企業、どちらかと言えば設備投資で収益を伸ばすのではなくブランドやビジネスモデル等バランスシートに掲載されないIntangible Assetに価値がある企業、ということになりますね(したがってROAやROEが高い傾向にありますね。要するに優良企業ってことになりますが…)。投資ではなく、アタマを使って金儲けが出来る企業と言うことでしょうか?

新聞等でよく、日本のメーカーが凋落したのは、設備投資を怠ったから、という論調を目にしますが、配当投資家は投資合戦に陥るような競争ポジショニングで居続ける企業には減配リスクがある、という認識を持つべきです。
ジェレミー・シーゲルの「株式投資の未来」では、「投資は資本を食う豚」である、と引用されていますし、ウォーレン・バフェットもCEOの資本配分政策にはかなり辛口なことを言っています。アメリカでは、(維持更新ではなく、新規の)設備投資をする場合、投資家の期待利回りを超える案件でなければ容認されない、という原則を各CEOは課せられています(そして初期的な開発・投資等はベンチャーが担って、程よいところで、大企業が即戦力として買収するというモデルが確立されている。創業者はまた別の事業でひと山稼ぐ)。

サービス業で、例えば、小売業などでも、出店競争が激しい企業と言うことであれば、同じような目を持つべきだと思います。もっとも、小売・外食の場合、設備投資で決まる、というよりブランド力や業態力がモノを言う分やや違う側面がありますが、ある程度業態が固まって(と過信して?)、一気に店舗網を全国区に広げようとしている成長期の企業の多店舗化は、私の経験では、成功する場合(ユニクロ等)と失敗する場合に二分化され、後者はその後悲惨な末路を辿っているので、要注意です(失敗する企業は、立地選択ミス・サプライチェーンが未成熟だったため混乱・人材が追い付かないなど)。

結局、野球やサッカーのようなスポーツでも同じことが言えると思いますが、「勝ちパターン」を確立しているチームは強い(あるいは負けにくい)のと同じよう、企業選択でも「勝ちパターン」をしっかり持っている企業への投資が望ましいと言えると思います。

しかしながら、投資したすべての企業で減配が全くない状態を継続し続けることもまた容易ではありません。何が起こるのかは誰にもわかりません。「絶対」はないのです。
そのリスクを軽減するためには、分散投資で対抗するとしか言いようがありません。一旦減配を決めると、結構なパーセントをカットしますから。
2008-2009年のリーマンショック時では、ファイザーやゼネラル・エレクトリック(GE)といった「元」連続増配企業が配当カットに追い込まれました。GEでは50%以上の一株配当のカットを行っていました。

その2では、減配を避けると言うことは、とにかく、「敗者のゲーム」をしないための要件だと言えると思います。

このシリーズでは出来るだけ簡潔に書こう、と思っていましたが、ダラダラ長くなってしまいました。


応援よろしくお願いします!


2012年12月8日土曜日

長期投資で受取配当を効率よく増やそう Dividend Snowball Investingその1


ブログタイトルを具体的に述べていこうと思います。私の投資方法のコアになる部分です。

繰り返しになりますが、私の資産運用目的は将来の年金作りです。つまり定期的なインカムゲインの極大化にあります。その手段として株式投資を選択し、株式投資からは主として配当という果実を得ることが目的になっています。

一方、種まき用の投下資本は一定の制限がありますので、如何に効率よく配当金の受取額を極大化させるのか、というのが具体的な投資戦略になってまいります。


受取配当金を増加させるための基本的な考え方は、以下の数式で考えればいいのではないかと思っています。


配当金受取予想額X=ニューマネーで新株購入A + 配当金再投資B + 増配C – 減配D – 売却E ± 為替要因F

X=今後1年間に受け取る予想配当金の算定時点での見積もり(税前:会社の発表値・予想値)。

A=自らの証券口座にニューマネーを注入した資金で買った株式の向こう1年間の予想配当金額(税前)

B=受け取った配当金(税引き後)で買った株式の向こう1年間の予想配当金額(税前)。

C=ポートフォリオ企業が増配を決議した場合の増配額(税前)

D=ポートフォリオ企業が減配を決議した場合の減配額(税前)

E=ポートフォリオ企業の一部を売却した場合の当該企業の予想配当金額(税前)

F=外国株の予想配当金の計算時点における為替影響額


この中でFは自分でコントロールできない要因です。

(勿論、増減配の決議も取締役会(海外企業)または株主総会での決議事項なので自分でコントロールできませんが、ある程度予想はつく)


尚、Bには私の場合、DRIPで自動再投資されるものと、適当に溜まった配当金で、新規に株を買う場合と2種類あります。


さて、Xを最大化させるためには、どうすればいいのでしょうか? 現時点での考えをまとめたいと思います。

具体的には次回以降に書きたいと思います。


応援よろしくお願いします!


2012年12月1日土曜日

11月の投資状況


総資産増加率 +4.5%(年初来+20.0%)
予想受取配当金増加率 +4.6% 同指数165.5(年初来+25.0%)
Yield         3.76%
Yield on Cost   5.37%
 
ついに到来「財政の崖」?

待ち続けるのは容易ではありません。私は大統領選挙投票日前に少し買ってしまいました。

しかし米国株はしぶとくほぼ横ばい、安部自民党総裁の円安誘導発言や米議会の「崖」回避の期待をにおわせる発言、住宅指標の改善等で総資産残高は最高値を更新しています。オーガニックベース(ニューマネーなし)の伸び率は円安にも助けられて、+20%増になりました。

私のポートフォリオは7割近くが米国株等(数社英・加あり)なので、米国不況による米国株安円高になるとダブルパンチを受けて沈みますが(日経平均も沈むので同じ)、米経済が底堅いと結構いいバランスで推移するようです。

TOPIXの増加率とドル/円の上昇率の相関が相変わらず高いように見える…。

米経済が回復しているのか? 何とも言えません。マクロ経済素人の私が偉そうに言えませんが(QE3は外しましたね)、個人的には米経済はゆっくりと確実に回復方向に向いている、そのペースは現時点ではあまり変化がない、という結論です。

ここ数年、第4四半期になると、マクロ経済指標が強い傾向がありますが、以前にも指摘した通り、2008年の第4四半期、2009年の第1四半期の経済指標が異常に悪く、その影響が残っているのだと思います。


2013年は、住宅指標の改善が本格化してくれば、回復ペースの上乗せが期待できるかもしれませんね(と、いつも年末には翌年の経済がRosyに見えてしまいますね。ハハハ)。
日本の米国株投資家には配当増税は関係なさそうだし、一方、米国の法人税引き下げ期待もあります。大統領選挙の公約だったはず(EPS引き上げ要因)。米国は日本と並んで先進国最悪法人税率ですから。

 今は「財政の崖」に向かって共和党、民主党そしてウォール街の チキンレース のようですね。

私も、何せ逆張りしたいものですから、買いのタイミングをじっと待ちながらの「チキンレース」に参加しているようなものです…。

 
今月の売買

売り:AFLAC(撤退)。AFLACは配当性向が低いものの、配当の成長率が高いことがこれまでの期待値でした。しかしながら、配当性向は据え置きで、成長率が鈍化しており、今後もその傾向に変化がない、となると「期待はずれ」になります。

本当は、金融セクターで生保、なおかつ、低成長経済の日本を主戦場とするにもかかわらず30年連続増配の当社にはこれまでは贔屓目で見ていたのですが(CEOも誠実で好感が持てる)、ポートフォリオ全体のトータルリターン強化の観点から、撤退することとしました。


買い:McDonald’s(MCD)。新規参入です。日本法人ではありません。本家です。EUが主戦場の当社はEU不況とドル高の影響もあって、決算が芳しくありません。また、CEOが最近若返ったばかりで、采配を投資家が評価しきれていないのでしょうね。株価はピークから15%近く下落しており、好機到来と判断しました。AFLACを売却したもの、MCDに乗り換える目的でした。

MCDは配当性向が40%を超えており、今後はEPS成長並みの増配を期待するより他がありませんが、それでも年率8~10%の増配を期待してよいと思います。年率8%増配の企業の配当利回りが3.4%~3.7%で売りに出ていたので、買わない手はありません。マクドナルドのフランチャイズが落ちているとは思いません。まだ買い増しを考えています。2009年ごろに買っとけばよかったと後悔していた銘柄の一つ。

Kinder Morgan(KMI):これは買い増し。楽天で買えると知って、楽天口座で買い増し。


予想受取配当金増加率


 今月の増配

AT&T +2.3% 28年連続
キヤノン +6.7% 3年ぶり 

AT&Tは少し期待外れです。キヤノンはポジティブサプライズ。同社は記念配当の翌年に「記念落ち」したことがないそうです。デジタル一眼レフがニコンに追い上げられているので、来年は製品開発にも頑張ってほしいものです。

 
そして何より円安。円安だけでALFACの売却分の配当を回収してくれました。おかげで、予想受取配当金増加率は年初来で+25%になりました。

Yield on Costが5.45%ではなく、5.37%となっているのは、証券口座に待機ニューマネーを少し追加したからです。

なかなかしぶとい相場ですが、どこかで波乱を期待することにします。


応援よろしくお願いします!


2012年11月28日水曜日

セクターアロケーションから見た世界市場

分散投資、何を基準に分散するのか、セクターの分散は最もそれを意味するのではないでしょうか?

私自身は強烈にセクターアロケーションを意識する、ということはありませんでしたが、Ken Fisherというアメリカのファンドマネージャーの教えもあり(「投資家が大切にしたいたった3つの疑問」の著者であり、お父さんはあのフィリップ・フィッシャーです。彼は父親と正反対で、個別銘柄選択はパフォーマンスに対して大きな影響を与えない。セクターアロケーションが重要だ、という考えの持ち主。市場平均を下回らないことをモットーとしているようです)、参考になったため、ある程度意識しながらポートフォリオづくりを行う、という感じです。

今回は世界市場におけるセクターアロケーションを見て思ったことを…。


この表は、大和証券の成瀬氏のレポートから拝借したMSCIの各市場における各セクターの分散を時価総額比率で表示しています。
MSCI Kokusaiは日本を除いています。

まず、見て驚いたのは、金融セクターは世界中で、トップ3に必ず入るセクターとなっている点です。なおかつ、日本を除くアジア市場では、金融が時価総額の半分を占めることになります(中国の巨大「地銀」(工商銀とか)と生保が大きいのでしょう)。
現在、世界的に金融業界は不況と言ってよいと思いますが(特に欧州)、それでもこれだけを占めるというのですから、景気が回復するともっと大きくなるかもしれませんね。

金融以外では、消費-ディフェンシブ が3地域あります。特に欧州では大きいセクターになっています。タバコ産業(ブリティッシュ・アメリカン・タバコ)、家庭用品(ユニリーバ)、食品(ネスレ、ダノン)などが上位を占めていると思われます。

テクノロジーはNASDAQを擁する北米のインパクトが大きいですね。北米は最もバランスがとれていて、かつ、付加価値の高そうな産業ほど大きいように見えます。

英国はエネルギーに特徴がありますね。英国自身は北海油田があるものの、BP、Shell、BHPビリトン、Rio Tintoなどの強力な陣営なので、何となく納得。
シティーの影響か、金融も大きいですね。90年代に「ウィンブルドン現象」ということがよく言われました。これは、金融自由化を進めた結果、ロンドンでは外資が金融市場を席巻したことを、テニスの全英オープンで英国選手が活躍できないけど、大会は盛り上がっていることにたとえて言われたことでしたが、結果的に英国では金融がトップの時価総額になっていますね。これは特筆してよいかも知れません。我がHSBC Holdings plcも大きく貢献しているのでしょう。

日本は、産業財・サービス(多分三菱重工とか重化学系、機械系、あるいは自動車下請け的なものでしょう)、消費-シクリカル(トヨタ、ソニー他が該当すると思います)、そして金融で過半数を占めてしまいます。素材まで入れると約6割が「景気敏感産業」となっています。金融を除くと、どちらかと言えば資本集約的で、投資を必要とし、損益分岐点は高く、収益構造はボラタイルと言えると思います(注:米国のボーイング、キャタピラー又はユナイテッドテクノロジーズ辺りは、損益分岐点も低く、ボラタイルの幅が日本企業の競合よりずっと小さい点を念のため申し添えます)。たしかにものづくりの国の特徴が出ているともいえます。
一方、ディフェンシブ・ヘルスケアは先進国では最下位です。エネルギーに至っては壊滅的です(注:総合商社をどこに含めているのか、ちょっとわかりませんが)。

こうして見ていると、各国の特徴がセクターに現れていて、市場はある程度効率的なのかもしれません。

自分のセクターアロケーションがどの国に近いのか、また分析してみたいと思います。分散投資を目指すのなら、北米型がやっぱり最も分散されていると言えそうですね。

応援よろしくお願いします!