ラベル JT の投稿を表示しています。 すべての投稿を表示

2021年2月28日日曜日

2月の配当状況 JTまさかの減配

 2月の最大のサプライズはJTが減配を発表したことでした。非常にショックで、もう日本企業は信用できない、というのは確信に変わりつつあります。

据置はあっても減配はないだろう、と思っていましたが、甘かったですね。

多分、あっちこっちリストラして、配当だけ据え置くとなると社内の政治力学上まずかったんじゃないかと邪推しています。

筆頭株主が、国ですからねえ(国庫への収入にも影響するんですけど)

2019年12月18日水曜日

久々に株式投資をしました。JTを買い増し


2019年最初の買付です。

太陽光発電の資金繰りにメドがたったので、証券会社に溜まっていた配当金を再投資しました。

2018年7月31日火曜日

フィリップモリス、アルトリアの2018年上半期決算を見て雑感 逆張り投資


アルトリアの電子タバコ(e-Vapor)Markten
私の主力銘柄であるフィリップモリス(PM)とアルトリアグループ(MO)は、ともに年初来▲20%近い下落率で、私のPF全体のパフォーマンスの足を大いに引っ張っています。

私自身は、余剰資金はおろか、株を売って太陽光発電の自己資金に充てる状況ですので、株を買い増す、というより、指をくわえて、今は見ている状況です。

加えて、これまで少し本業が忙しかったので(今もそれなりに忙しいが)、四半期決算もあまりレビューしていませんでした。

たばこ2銘柄の株価下落は、単純に金利上昇懸念に対する債券代替投資と思われていた配当株全体に対する売りの一環、という程度に考えていました。

つまり相場地合いが悪い、と思っていました。

2018年3月27日火曜日

投資テーマ、投資ストーリーとは? 個別銘柄投資の面白さの一つ


3月上旬の舞浜ジョギングコース 右手はディズニーシーのコロンビア号、真ん中ちょっと左(右から2本目のヤシの木の真ん中よりちょっと左)にうっすら富士山が映っています。その間を走っていくのは爽快です!
私はよく、「投資ストーリー」とか「投資テーマ」といったフレーズをブログで使います。

多分、ピーター・リンチの本を読んだことがあれば、彼も自身の投資テーマを基準に売買を決めていたはずです。

つまり、個別銘柄投資において、当該企業の株(主に業績など)が、こういう前提条件でこうなる、と思うから、買う・ホールド、あるいは売り、ということを事前に自分で決めて、その基準に照らし合わせて、バイアンドホールド(またはセル)していくための物差しです。

もちろん、業績やストーリーに関係なく、「株価が10%下がったら売り」というのも、ご本人がそれで納得できれば、それでいいと思います(私はやらないけど)。

要は、自分がどういう投資なら納得感があるのか、そのための基準が何か、といったものを持っておく、ということが最も大事かな、と。

2018年3月21日水曜日

JT(日本たばこ産業:2914)に対する私見


結論

JTに初めて投資したのが2009年3月で株式分割調整後の株価で約1200円ぐらいだった。

当時と比較して、配当性向は高くなってしまったが、依然持続的な増配(毎年連続かどうかまでは何とも言えないが、配当据え置きがあったとしても、年率平均すれば5%~7%の増配を期待)をキープするだろう、と楽観視している。

したがって、引き続きホールド(株がが安くて金が余っていれば買い増し:2月に買い増ししたばかり)していく。

従来の私の投資ストーリーはこちら

日本たばこ産業の分析 2009/12/5(旧ブログ) →株価が2~3倍になったら売るとかウソを書いていますね(笑)。もう約10年前のこと、許してね。

ポートフォリオ概況 第5位 日本たばこ産業;JT (2914) 2012/10/24


2017年7月31日月曜日

米たばこ業界におけるFDAの発表に対する個人的な投資スタンス


週末に、アメリカのFDAが、たばこ製品に含まれるニコチン含有量について、常習性のない水準まで引き下げることを義務付ける新しい規制を検討している、と発表したようだ。

これによって、たばこ銘柄の株価が急落した、ということでちょっとした騒ぎになっている。もちろん、私のポートフォリオ第2位(にまで上り詰めてきた)アルトリアグループ(MO)も直撃弾を食らって、土曜日の朝起きたら1か月分の手取り給料が吹っ飛んでいた(よくあることだが)。

今回の発表がたばこ会社にとってどうなるのか、予想は難しいし、分からない。

2017年2月26日日曜日

2016年11月16日水曜日

配当株投資 トランプは関係ない 狙った獲物の株価と価値にフォーカスするだけ

アメリカの大統領選挙が番狂わせに終わり(注:いつまでも「予想外」というのはやめよう。私も含め、自分の予測能力がダメだっただけだ。今マスコミ・専門家が言っているのは、外した自分の見識のなさをあと知恵で言い訳しているだけだ)、それでも相場は動きます。

2016年11月15日火曜日

電子たばこアップデート JTとフィリップモリス

春から夏にかけた数か月間、株式投資・企業決算から遠ざかっていた関係上、こんなに電子たばこが盛り上がっているとは気づかなかった。コンビニでバイトする妻がアイコスが飛ぶように売れる、と言っていたのは聞いていたが。

2016年11月13日日曜日

日本たばこ産業(2914)の2016年度3Q 決算の雑感 

日本たばこ産業(JT)の決算は営業利益が対前年度比+8.5%となっている。しかし、継続事業ベースの営業利益(調整後営業利益)を経営指標としており、これは▲6.6%となっている。一方為替一定ベースだと+11.8%となっている。

2016年10月25日火曜日

アメリカ株の面白さ ダイナミックな経営戦略 その2 相次ぐ大型M&A 2016.10.25

最近、米国株がらみのM&Aニュースが相次いでいます。私の持ち株(とその関連)も巨大M&Aもあったりして、日本でも注目度が高くなりそうです。

2016年6月21日火曜日

JT たばこ産業アップデート 日経ビジネス「JTかすむ未来図」を読んで


たまたま目にした日経ビジネスの6月13日号の特集「JTかすむ未来図」を読んでみました。
たばこ産業は私のポートフォリオで第一位の投資セクター。JT:日本たばこ産業へも投資ポートフォリオでも15年12月末現在4位、フィリップモリスインターナショナル第1位、アルトリアグループ第2位と3社で全ポートフォリオの21%を占めるなど圧倒しています。

2015年6月6日土曜日

株式投資とタバコ産業 プレーンパッケージ問題 JPモルガンレポートより


このブログの読者の方なら、私が「ヘビースモーカー」であることはご存じだと思います。もちろん、物理的なタバコを喫煙しているのではなく、投資対象としてヘビーにたばこ産業にBetしているという意味ですが。

タバコ産業にBetする意味は、当然、配当がいいから。「配当がいい」という意味は、配当利回り、一株当たり配当の増配成長率の両方が高いから。多くのたばこ企業は連続増配株として有名。

2012年10月24日水曜日

ポートフォリオ概況 第5位 日本たばこ産業;JT (2914)


現在第5位のJT です。マイ・ポートフォリオの「タバコ3羽ガラス」?(フィリップモリス;PM、アルトリア;MO、そしてJT)の一角です。また、PFのうち、日本株&J-REITで第一位でもあります。

なぜJTに目を付けたか、と言えば、①日本株だから、②PMやMOあるいはブリティッシュアメリカンタバコ(BAT)を知っていれば(たばこ産業の収益構造を知っていれば)、JTの増配余地が如何にあるかはすぐにわかります。増配期待です。

私がJTを買った2009年3月ごろの各社のPay Out Ratio(配当性向)です(%)。

JT
PM
MO
BAT
19.3
60~65
75
55
(海外企業は各社の示すガイドライン)

一方、タバコ会社としてのJTの実力は以下の通りです。


上図は、フィリップモリスのIR資料から抜粋しています。アメリカと中国を除いたたばこ市場におけるタバコ世界企業のシェアを示しています。PMとJTは米国で販売できないため(理由:PMはアルトリアから米国外での販売目的に独立した会社、JTは過去に米レイノルズタバコの海外事業を買収した際の取り決めによる)、フェアな比較だと思います(BATも米国では大して販売していない。また、中国はたばこ産業を外国に開放していないが、本数ベースでは圧倒的な世界一位です)。


喫煙大国日本での圧倒的なシェア(約60%)を誇るJTは競合他社と比較して、効率よく利益を上げることができるといえると思います。JTの当期利益には、ダメ事業の医薬品や食品も含まれているのです(たばこ1本販売すると約1円近い純利益という計算になる。海外の企業は、ドル/円80円、GBP/円127円で換算しています。BATとインペリアル・タバコIMTは英国本社)。
 
シェア
販売数量
当期利益
 
時価総額
PER
 
%
A(億本)
B(億円)
A/B
(兆円)
時価/利益
PM
28.1
5,125
6,701
0.76
11.8
17.6
BAT
21.7
3,958
4,280
0.92
7.9
18.5
JT
16.5
3,010
3,209
0.94
4.6
14.3
IMT
8.9
1,623
2,303
0.70
2.9
12.6

PMやBATは物価の低い新興国でかなりの本数を稼いでいる反面、JTは日本で稼いでいます。
BATと同じくらいの評価を受けてもいいような気がしますが…。
これも米国が除外されています。

項目
コメント
会社名(ティッカー)
日本たばこ産業 (2914)
本社所在地
東京都港区虎ノ門の立派なビル
何をやっている会社?
①ウインストン、マイルドセブン改めメビウス、キャメル等のブランドが有名なタバコ会社。上場企業では世界第3位のタバコ会社(販売本数ベース)。
②医薬品事業(万年赤字事業)
③ 食品事業(缶コーヒーのRoots以外はダメですね)
投資時期、平均購入価格
2009年3月上旬 約1,200円(分割考慮後)
現在の株価、バリュエーション
以下、SMBC日興証券のWebサイトから

株価
2,315
2011年EPS
168.5
2012年予想EPS
176.4 (四季報予想)
予想EPS成長率
6.2%
時価総額
4兆6300億円
実績PER
14.3X
予想PER
13.1X
DPS
60
配当利回り
2.59%
増配率
12%
EV/EBITDA
7.6X
年初来暴落率
+23.3%
投資ストーリーは何か?
徹底した配当収入狙いです。中期的に配当性向を50%に持っていくといっています。
経営陣のコミットメント
①配当性向を50%
②EPSを毎年一けた台後半で成長させる。
今後何を期待するのか?
①EPSのHigh Single Digit Growthを期待しています。同様のDPSの成長も期待しています。
②早く医薬品と食品事業をやめてほしい。株主資本の無駄遣いです。
強みは何か?
①   世界の一大たばこ市場である日本での圧倒的シェア。
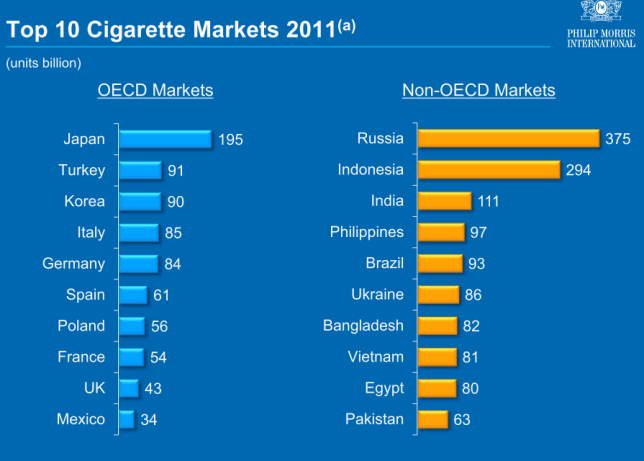
② 日本より巨大なロシアでもシェア1位。
弱みはあるのか?
①   新興国市場はやや出遅れ。おいしいところはPMとBATに包囲されている。
②   多角化の失敗。医薬品と食品ははっきり言って失敗M&Aだと思う。
リスクは?
①     他のたばこ会社同様です。プレーンパッケージ問題や不法タバコ(政府非公認でたばこ税を課税しないままの闇売買でのタバコ取引。外国では結構問題になっている)による正規タバコへのシェア浸食
成長機会
①     中近東諸国でのM&A等による拡販。
競合先
①     上図の通りです。フィリップモリス、ブリティッシュ・アメリカン・タバコ、インペリアル・タバコです。
売るとすればどんな時?
①     現状は考えたことはない
その他
①     政府保有株の段階的放出での自社株買いを期待しています。
②     タバコへのエクスポージャーを下げたいので、買い増しすることはありませんが、まだまだ魅力的だと思います。

株価チャート


業績推移(四季報より)

  
【業績】
売上高
営業利益
純利益
連09. 3*
6,832,307
363,806
123,400
連10. 3*
6,134,695
296,504
138,448
◇11. 3*
2,082,325
401,321
243,315
◇12. 3*
2,084,384
459,180
320,883
◇13. 3予
2,140,000
500,000
336,000

国際会計基準の導入で、売上高が税抜きになっています。


応援よろしくお願いします!