2019年12月18日水曜日


2016年11月26日土曜日
2016年11月15日火曜日
電子たばこアップデート JTとフィリップモリス
春から夏にかけた数か月間、株式投資・企業決算から遠ざかっていた関係上、こんなに電子たばこが盛り上がっているとは気づかなかった。コンビニでバイトする妻がアイコスが飛ぶように売れる、と言っていたのは聞いていたが。
2016年11月13日日曜日
日本たばこ産業(2914)の2016年度3Q 決算の雑感

日本たばこ産業(JT)の決算は営業利益が対前年度比+8.5%となっている。しかし、継続事業ベースの営業利益(調整後営業利益)を経営指標としており、これは▲6.6%となっている。一方為替一定ベースだと+11.8%となっている。
2016年11月2日水曜日
Altria Group(MO)2016年3Q 決算の雑感
MOの決算はいつもSolidで安心してみていられる。
今回も、長期負債の早期償還による違約金等がない調整後ベースのEPSの対前年同期比で+9.3%の成長となっている。
タバコ数量の減少を値上げとコスト削減で乗り切っている。
では、何に注目したのか? それは
2015年7月31日金曜日
アルトリアグループ(MO)の決算から 意外?にもアメリカでタバコの数量が伸びている件 原油価格下落の恩恵を受ける
最強タバコブランド「マールボロ」を擁するMOの第2半期決算が水曜日に発表されました。
早速、決算リリースと電話会議議事録を読みました。
決算は絶好調のようです(注:MOは米国内だけで事業展開していますので、為替の影響を受けない)。
売上高 約60億ドル(前年同期比6.5%)→たばこ税抜きで43億ドル
営業利益(決算ではOCI:Operating Companies Income)約20億ドル(15.8%)
純利益 約14億ドル (14.7%)
一株利益 0.74ドル (15.6%)
2015年6月6日土曜日
株式投資とタバコ産業 プレーンパッケージ問題 JPモルガンレポートより

このブログの読者の方なら、私が「ヘビースモーカー」であることはご存じだと思います。もちろん、物理的なタバコを喫煙しているのではなく、投資対象としてヘビーにたばこ産業にBetしているという意味ですが。
タバコ産業にBetする意味は、当然、配当がいいから。「配当がいい」という意味は、配当利回り、一株当たり配当の増配成長率の両方が高いから。多くのたばこ企業は連続増配株として有名。
2014年3月29日土曜日
電子タバコに関する単なる私見
電子タバコに関する意見を匿名さんより受けています。
将来的にもしも電子タバコが一大ブームになってしまったら、今のタバコ銘柄は収益が減っていって配当も減るリスクが高いですよね。
ご感想をぜひお願いいたします。
ご感想をぜひお願いいたします。
私の「単なる私見」は以下の通りです。
現状
たばこ業界は寡占化が進んでおり、大手資本はCFが潤沢で巨大(JTを含む)。
EUや米などの先進国の厚生当局およびタバコを目の敵とする医師を中心とした団体は、たばこに関する規制が非常に厳しい。
一方では、日本を含めた各国の財政状態はひっ迫しており、たばこ税は重要な税収源。
したがって(こういった規制や税当局との折衝に順応するノウハウやコストが追いつかない)、現在中小資本あるいは国営のたばこ会社は大手(フィリップモリス、ブリティッシュアメリカンタバコ、JT、インペリアルタバコ)に事業を売却している。
むしろ大手企業は規制当局・税当局とある時はタッグを組んで、「お墨付き」でたばこを販売する戦略をとることもある(例:不法タバコの撲滅に協力するなど)。
このような中で、新規参入は非常に難しい。
私見
これがそのまま電子タバコにも当てはまる可能性がある。
電子タバコは従来のたばこより害が少ない(少なくともサイドスモークの可能性はぐっと減る)と言われていますが、新商品であるゆえに、規制当局はまだしっかりとした判断がつかない状態である。
たとえ、新興企業が勢いよく販売しても、どこかで規制に引っ掛かって失速する可能性がある。
それは過去のたばこ規制の歴史を見ても、アンチタバコグループの人が電子タバコをフリーハンドで認めるとは思えない(医薬品指定にする動きなど。それに大手たばこ企業がバックアップして、参入コストを引き上げるなど)。
さらに、たばこの販売チャネルは限られており(Webでの電子タバコ販売は難しくなるのではないか。未成年向けに販売できないようにするのは無理がありそう。電子タバコは未成年に将来本物のたばこに誘引する悪影響があるなどと証明するのは難しくなさそう)、そこに割って入るコストは膨大。
結局伸び悩んでいるうちに大手に買収される可能性(またはグーグルがユーチューブを買収したように、将来の敵を早めに摘む可能性)。
既にたばこ大手は電子タバコ対策を打っている(世界2位のブリティッシュアメリカンはすでに参入済み。全米2位のレイノルズタバコや3位のロリラードは先行販売しているし、1位のアルトリアもこの秋ごろから大々的に販売するといっている。ちなみに、ブリティッシュ、レイノルズそしてアルトリアもベンチャーの電子タバコ会社を買収した。世界1位のフィリップモリスはアルトリアの作る電子タバコを世界展開する業務提携を締結済みでイタリアに工場を新設すると発表。JTも数年前に話題作りのために国内で販売していた、等)。
アルトリアでは、電子タバコの利益率も十分魅力的であるといっているが
未知数。販売コスト(販促費等)がかさんで、マージンを圧迫する可能性がある。
電子タバコのシェア争いが過熱化すると、既存タバコ企業の利益率が圧迫されるというのが私が考えるダウンサイドストーリーです。
(既存のたばこや噛みタバコの営業利益率は40%を超えている)
IT業界と違って、急進的な企業が一気にトップ企業になるのは、ありえないとまで言い切れませんが、現時点では想像つきません。
(そのIT業界でも、よっぽど突飛なアイディアで臨まない限り、大手に買収されて消えて行っていますね)
電子タバコがタバコ会社に長期的にプラスになるのかマイナスになるのか、今は不確実であるが、仮に現在のたばこより、健康への害が小さいとなると、業界全体にはポジティブになるような気はします。
既存たばこ会社の配当が伸び悩むリスクは否定できませんが、減るリスクはあまり想定していません。
既存たばこ会社の配当が伸び悩むリスクは否定できませんが、減るリスクはあまり想定していません。
ただし、味は本物に比べると物足りないというのが現状の電子タバコの様です(ただの蒸気ですから)。
投資判断は個人責任でお願いしますね。
↓ ↓ ↓

にほんブログ村
にほんブログ村
2012年10月24日水曜日
ポートフォリオ概況 第5位 日本たばこ産業;JT (2914)
現在第5位のJT です。マイ・ポートフォリオの「タバコ3羽ガラス」?(フィリップモリス;PM、アルトリア;MO、そしてJT)の一角です。また、PFのうち、日本株&J-REITで第一位でもあります。
なぜJTに目を付けたか、と言えば、①日本株だから、②PMやMOあるいはブリティッシュアメリカンタバコ(BAT)を知っていれば(たばこ産業の収益構造を知っていれば)、JTの増配余地が如何にあるかはすぐにわかります。増配期待です。
JT
|
PM
|
MO
|
BAT
|
19.3
|
60~65
|
75
|
55
|
(海外企業は各社の示すガイドライン)
一方、タバコ会社としてのJTの実力は以下の通りです。

上図は、フィリップモリスのIR資料から抜粋しています。アメリカと中国を除いたたばこ市場におけるタバコ世界企業のシェアを示しています。PMとJTは米国で販売できないため(理由:PMはアルトリアから米国外での販売目的に独立した会社、JTは過去に米レイノルズタバコの海外事業を買収した際の取り決めによる)、フェアな比較だと思います(BATも米国では大して販売していない。また、中国はたばこ産業を外国に開放していないが、本数ベースでは圧倒的な世界一位です)。
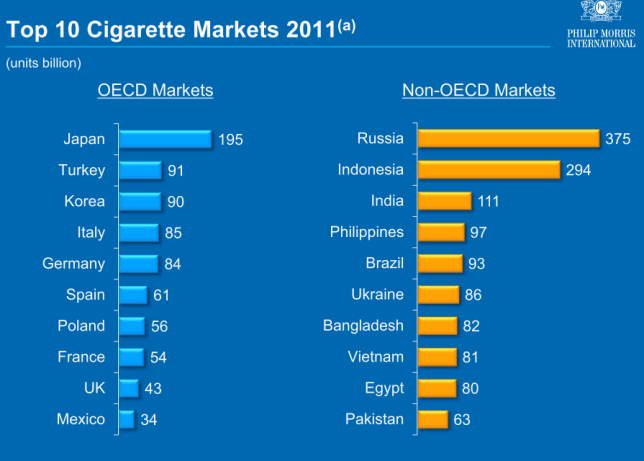
喫煙大国日本での圧倒的なシェア(約60%)を誇るJTは競合他社と比較して、効率よく利益を上げることができるといえると思います。JTの当期利益には、ダメ事業の医薬品や食品も含まれているのです(たばこ1本販売すると約1円近い純利益という計算になる。海外の企業は、ドル/円80円、GBP/円127円で換算しています。BATとインペリアル・タバコIMTは英国本社)。
シェア
|
販売数量
|
当期利益
|
時価総額
|
PER
| ||
%
|
A(億本)
|
B(億円)
|
A/B
|
(兆円)
|
時価/利益
| |
PM
|
28.1
|
5,125
|
6,701
|
0.76
|
11.8
|
17.6
|
BAT
|
21.7
|
3,958
|
4,280
|
0.92
|
7.9
|
18.5
|
JT
|
16.5
|
3,010
|
3,209
|
0.94
|
4.6
|
14.3
|
IMT
|
8.9
|
1,623
|
2,303
|
0.70
|
2.9
|
12.6
|
PMやBATは物価の低い新興国でかなりの本数を稼いでいる反面、JTは日本で稼いでいます。
BATと同じくらいの評価を受けてもいいような気がしますが…。
これも米国が除外されています。
項目
|
コメント
| |
会社名(ティッカー)
|
日本たばこ産業 (2914)
| |
本社所在地
|
東京都港区虎ノ門の立派なビル
| |
何をやっている会社?
|
①ウインストン、マイルドセブン改めメビウス、キャメル等のブランドが有名なタバコ会社。上場企業では世界第3位のタバコ会社(販売本数ベース)。
②医薬品事業(万年赤字事業)
③ 食品事業(缶コーヒーのRoots以外はダメですね)
| |
投資時期、平均購入価格
|
2009年3月上旬 約1,200円(分割考慮後)
| |
現在の株価、バリュエーション
|
以下、SMBC日興証券のWebサイトから
| |
株価
|
2,315
| |
2011年EPS
|
168.5
| |
2012年予想EPS
|
176.4 (四季報予想)
| |
予想EPS成長率
|
6.2%
| |
時価総額
|
4兆6300億円
| |
実績PER
|
14.3X
| |
予想PER
|
13.1X
| |
DPS
|
60
| |
配当利回り
|
2.59%
| |
増配率
|
12%
| |
EV/EBITDA
|
7.6X
| |
年初来暴落率
|
+23.3%
| |
投資ストーリーは何か?
|
徹底した配当収入狙いです。中期的に配当性向を50%に持っていくといっています。
| |
経営陣のコミットメント
|
①配当性向を50%
②EPSを毎年一けた台後半で成長させる。
| |
今後何を期待するのか?
|
①EPSのHigh Single Digit Growthを期待しています。同様のDPSの成長も期待しています。
②早く医薬品と食品事業をやめてほしい。株主資本の無駄遣いです。
| |
強みは何か?
|
① 世界の一大たばこ市場である日本での圧倒的シェア。
② 日本より巨大なロシアでもシェア1位。
| |
弱みはあるのか?
|
① 新興国市場はやや出遅れ。おいしいところはPMとBATに包囲されている。
② 多角化の失敗。医薬品と食品ははっきり言って失敗M&Aだと思う。 | |
リスクは?
|
① 他のたばこ会社同様です。プレーンパッケージ問題や不法タバコ(政府非公認でたばこ税を課税しないままの闇売買でのタバコ取引。外国では結構問題になっている)による正規タバコへのシェア浸食
| |
成長機会
|
① 中近東諸国でのM&A等による拡販。
| |
競合先
|
① 上図の通りです。フィリップモリス、ブリティッシュ・アメリカン・タバコ、インペリアル・タバコです。
| |
売るとすればどんな時?
|
① 現状は考えたことはない
| |
その他
|
① 政府保有株の段階的放出での自社株買いを期待しています。
② タバコへのエクスポージャーを下げたいので、買い増しすることはありませんが、まだまだ魅力的だと思います。
| |
株価チャート

業績推移(四季報より)
【業績】
|
売上高
|
営業利益
|
純利益
|
連09. 3*
|
6,832,307
|
363,806
|
123,400
|
連10. 3*
|
6,134,695
|
296,504
|
138,448
|
◇11. 3*
|
2,082,325
|
401,321
|
243,315
|
◇12. 3*
|
2,084,384
|
459,180
|
320,883
|
◇13. 3予
|
2,140,000
|
500,000
|
336,000
|
登録:
投稿 (Atom)