2012年5月26日土曜日

北米「非在来型」エネルギーと投資戦略その5 Kinder Morgan Inc.(KMI)

シリーズ第5弾です。「その4」で記載したとおり、Kinder Morgan Inc.に新規参戦を果たしました(リンク先のPP資料は三菱UFJ証券でのものとなっていますが、来日していたのでしょうかねえ。奇遇です。以下の資料の抜粋はすべてこのIR資料です)。原油価格の調整時期がこんなに前倒しになるとは想定できませんでした。夏から秋に買えればいいな、と思っていました。 楽天証券では取り扱いが無かったので、Firstrade証券で買いました。25日の朝10時に送金したら、その日の真夜中に間に合ってくれました。ロイズ銀行さんナイス。

当社は24日にEl Pasoとの合併を終えました。北米で最大の石油・天然ガス等のパイプライン運営会社です。

買値約$32、配当利回り4.0%で、2012年に買う場合は好条件だと思います(もっと株価が下がるかもしれませんが、そうなったらナンピン買いをするまで)。
一株配当は向こう数年間、平均12~13%で増加することが見込まれています。
2015年までは年率12~13%の配当増加、長期的には10%をターゲットとしています。

1:パイプライン概要
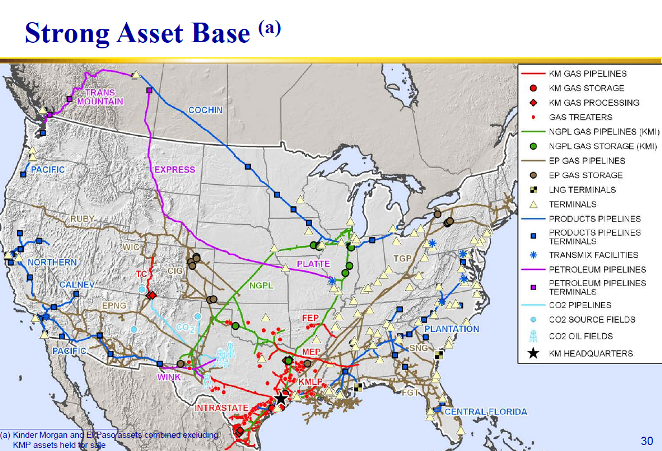


赤と緑が天然ガス、紫が原油、ブルーがCO2(原油採掘に必要らしい)のパイプラインで△印は貯蔵ターミナルとなっています。西海岸にもパイプラインが来ているのは将来のアジア向け輸出にも対応できそうで、楽しみです。


2:ストラクチャー
当社でややこしいのはそのストラクチャーです。


まず、Kinder Morgan Energy Partners LP(KMP)というMLP(マスターリミテッドパートナーシップ;米国では収入の90%以上が原油や天然ガスといったエネルギーで賄う会社で、利益と配分可能なCFの大半を配当にまわすと法人税を免除するというルールがあります。それを活用して、パイプライン等の資産をMLPという箱にぶち込んで、投資を募ります。J-REITに似たような仕組みがあります)が資産の大半を保有します。

KMPは上場して資産取得のための資金を調達します(当然負債も絡ませます)。KMPの投資家はLimited Partner(有限責任;株と同じ。破綻しても出資額以上の責任を負わない)として、KMPからのDistributions(分配金)を法人税なしで受け取ります。したがってKMP等のMLPは利回りが高い(平均6%程度といわれている)。

KMRというのは中間持ち株会社で、KMPと同じMLPですが、分配金をKMPの株でもらうための箱です(キャッシュではなくDRIPされる)。価値はまったくKMPと同じです。課税要件も同じです。

そして、今回投資したのがKMIというKMPの持ち株会社です。KMIはKMPの11%の株を保有し、KMRの株を14%保有しています。

KMIの収入はKMPからの配当収入がすべての会社です。
2012年度の予算ベースで、KMPは31億ドルの分配金を出す予定ですが、そのうちなんと16億ドルを受け取る権利があります。KMIは16%の株式を上場しています。これのうち少しを今回買ったのです。

KMIはInc.なので、一般の法人同様、法人税を支払わなければならず、配当は二重課税となります。

11%しか保有しないKMIがなぜ分配の半分ももらえるのか、という点がミソです。KMIはKMPのGP(管理運営会社)を兼ねていますので(注:正確にはKMIの100%子会社がGP)、GPの報酬としての分配金が含まれています。
GPは、LPとインセンティブがもらえる契約となっており、一定額以上を儲けると、儲けのうち何割はGPがもらえるというようにあらかじめ決めています。このインパクトが大きいのです(J-REITと違う点は、GPはMLPの儲けからしか報酬を受け取ることが出来ない点です)。

2012年はKMPは8%の増配予定ですが、KMIでは13%の増配計画となっています(あらかじめ配当の増加率をコミットメントする珍しい会社)。

 
3:過去の実績はこんな感じです。


1997年の創業以来、Distributions(分配金)は毎年39%増加、1ユニット(投資口)あたりの分配金は年率14%の増加で成長しています。左上のグラフを見ても、分配金の支出総額の伸びもすさまじいですが、緑の部分のKMI取り分の増加率もすごい。

右はKMPの投資口1口当たりの分配金の推移ですが、14%の増加率となっています。
(注;2012年は8%増加とコミットしている)。

下は負債のCFに対する割合を示しており、借金しすぎないように管理していることをアピールしています>

KMPの配当利回りは6.0%です。配当利回り6%、配当成長率8%のKMPか、配当利回り4%、配当成長率12~13%のKMIか、どちらがいいのか、ということですね。違いは受け取った後の税務処理です(その4をご参照)。

なお、KMIは今回EL Pasoを買収し、今後そのパイプライン等の資産をKMPに“Drop Down”することになっています。
直接KMIで保有するよりKMPで保有したほうが、KMIにとってはお得だからでしょう。
(MLPで保有すると法人税なしで、配当がもらえる。インセンティブのカーブもますます大きくなる)。したがって、KMPが8%の増配でもKMIは2桁増配が維持できるだろうという根拠です。

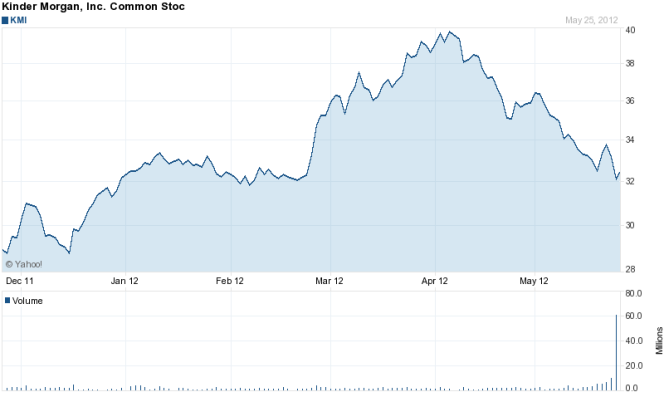
5月24日に合併が完了すること、その際一部株式交換だったので、株が希薄化されることなどがあったのに加え、折からの調整局面でKMI株は大幅下落しましたが、これがまさにチャンスと捕らえて突っ込みました。反転上昇にはもう少し時間がかかるかもしれません。
KMIが4%の利回りで買えたので、もうひとつのパイプライン会社TransCanadaは売却してKMIにまとめて突っ込みました。

北米エネルギールネッサンスはこれからです。


昨日の出来高のすさまじさが何かを物語っています。

応援よろしくお願いします!!

にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村

2012年5月22日火曜日

いまさらのNTT投資


電話会社への投資はAT&T、NTTドコモ、そして沖縄セルラーの3社でした。
先月、4月26日号の「日経マネー」では(ちなみに、少しだけ私のインタビュー記事が掲載されています)、沖縄セルラーを推奨??しましたが、こっちはなかなか株価が下がらず、NTTドコモに買い妙味が出てきたと思っていました。気が付くとNTTも年初来安値。

当初はドコモの買い増しを検討していましたが、ここまで下がればNTTも妙味があるように思い、ドコモ売り、NTT買いで入れ替えました。結局同じカタリストであるにもかかわらず、増配妙味はNTTが上。


NTTの連結決算内容


ほとんどドコモの会社なんですね。

保有株にNTTと言うと、中小型の割安バリュー銘柄を得意とされる読者層にバカにされるかもしれませんが、「灯台もと暗し」のように思いました。

1)バリュエーションが安い
NTTに限らず株価は皆、安いのですが、万年JASDAQに放置されるような銘柄ならいざ知らず、実績PERが9.4倍と一ケタ台(予想PERはな・な・なんと7.6倍!)。今期配当予想160円、買い付け株価3465円で配当利回り4.62%となっています。ちなみにPBRは0.54倍って…、超メタボ資本。前回チェックした時はまだ3%台だったが株価下落と増配で一気にすごい配当利回りに。

2)配当余力がある
3期連続増配となっていますが、配当性向が34%でまだまだイケる(電話会社ならグローバル見地から見て50%は当たり前!!)。

3)野心的な中期「成長」計画
向こう3~5年でEPS(一株当期利益)を60%伸ばす、と中計で宣言しました。仮に5年で60%増加でも年率10%ちょっとの「成長」になります。それで現在PER9倍台です。
大方の御察しの通り、「成長」の大半は政府保有株の自社株買い償却だと推定されますが、日本企業でEPSにこだわって成長目標を掲げる点を評価します(売上高を伸ばすとは言えない事業環境ですからねえ、だからこういった質的充実が望まれる)。
これでメタボな資本を改善して欲しいものです。


4)将来戦略がやや課題


電話会社からIP系やSI等のソリューション系に収益構造を転換させる戦略を辛抱強くホールドしてくつもりです。思えばNTTデータやドコモあるいはインターネットイニシアティブなどを買おうと思って調べると、当然ながら大株主にNTTがドンと居座っているのですね。初めはこれらの株を別々に買おうかなんて思っていましたが、総本山のNTTを買うことで「分散投資」され、かつ、手数料なしの「NTTグループ投信」になると気付いて、総本山への投資を決めました。

まあこういった、企業のアウトソーシングニーズを取り込んで収益構造を改善して言って欲しいものです。こういうニーズはIBMやCiscoの業績にも通じるんですよね(例:プライベートクラウドにはIBM、データセンターはCisco)。IBMとは競合する可能性もある。


(尚、「成長」を括弧で示すのは、EPSとDPSに成長余地があるからです。売上高や営業利益だけが成長ではないと思っています。もちろんそれらはEPSの成長の非常に大きな条件ではありますが、多少売上高が伸びなくても株主還元が出来るということも重要だと思います)


正月実家に帰った時に、両親から「どんな株を買ったらええんや」と聞かれ、「NTTでも買ったら」と(私は年配者が安心するだろうと真面目に)答えると、「えー!エヌティーティイイ~!!」と未だバブ
ル時代のトラウマが残っているようです。

唯一の心配事は、東京電力があっけなく逝ってしまったので、逆風に晒された時の官僚型企業の対応能力です。

内外電話会社比較


銘柄
NTT(日)
AT&T(米)
Vodafone(英)
FTE(仏)
配当利回り
4.61%
5.2%
3.60%
14.2%
配当性向
34%
73.6%
36.9%
93.7%
予想PER
7.5x
13.1x
9.6x
6.8%
PBR
0.5x
1.89x
1.01
0.96x

FTE;フランステレコム
NTT以外のデータはYahoo! Finance USAより。 

健全性と割安感から言えば、NTTに分が在ると思います(それでもAT&Tも好きですけど)。

ちなみにAT&Tは携帯子会社を100%保有しています。
Vodafoneは携帯専門会社で、新興国等手広く事業をやっています。
FTEは今もっともホットなユーロ国家、フランスの渦中にあり、スペイン勢や地元の競合に押されているようです。2年ほど前は配当利回り9%ぐらいだったのですが・・・。


応援よろしくお願いします!!

にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村

2012年5月9日水曜日

J-REIT ETFへの投資方針をStrategic Reviewする


相互リンク先の 「資産運用相談員kaoriのちょっといい話」 でお褒めのお言葉をいただいたばかりで、ちょっとタイミングのよくない記事ですけど、以下に考えていることを掲載することとしました。

昨年末現在、J-REITには総資産の約17%のエクスポージャーがあります。
その中で最大の投資先はETFとなっています。個別銘柄中心の私のポートフォリオの中では最大のパッシブ投資先で、ティッカー1343は昨年末現在で、フィリップモリス、IBM、ダウケミカルに次いで第4位の主力投資先となっています(多分今も4位~5位の投資先だろう)。
しかし、最近の分配金の切り下げには頭が痛く、REITのETFへの投資方針を全面的に見直そうと考えています。

過去の分配金の推移(参考までに日興から出ている隔月型のETFの分配金動向も掲載)


数値は発表日から過去12カ月間に受取った単位当たりの分配金の総額を示します。12ヵ月移動平均ベースでみると確実にじり貧になっている様子が赤裸々になります。

分配金の多い少ないには、もちろんETFを構成する個別REITの事情とETFの口数の増減など複数の変数があって分析がややこしい(めんどくさい)ため、一概に言えませんが(ETFなんだからそんなめんどくさいことやらずともいいじゃないかという甘えもありますけど)、それでも多くの不動産投資家のブログなどを拝見していると家賃の下げ止まりが見えないようで(テナント賃料も同じこと)、そういった影響をマクロでも反映しているのだ、と考えるのが妥当ではないかと思います。

最近毎日確実に拝見しているふりーぱぱさんの「てーげー投資ライフのすすめ」というブログにおいても、日本における不動産投資のリスクポイントを指摘されています。
日本での不動産投資のベテランでも家賃の下げ止まり感がないことを憂いておられます。

(今が本当のボトムという説もある。しかし、その先はまた下落が予想されますし、Dividend Snowball理論に合わなくなってしまった)

「5%の配当利回りがあれば、今の日本なら一生モノ」という方もいらっしゃいますが、それは分配金が一定であると言う前提を忘れての発想だと思います。

分子の配当(分配金)が下がってしまっては、中長期的には分母の投資口価格も下がるのは見えています。

売却するのはいいが、代替商品も簡単には見つからないので、時間をかけて処理していこうと思います。前回3月の分配金でも相当頭に来ていたので、今回の見通しではもう堪忍袋の…に近い状況となりました。

悪いことをした犯人が分からない場合、ストレス溜まりませんか? そんな気持ちに似ているかもしれない。

毎月分配金型投信ではありませんが、3ヶ月に1回分配金が振り込まれるという安心感も買った理由でしたが、米国株も基本的に四半期配当なので、当初ほどありがたみも薄れてきました。

個別銘柄に付いては、ストレスが溜まる銘柄も中にはありますが、配当利回り的に代替できる物もそう簡単に見つからないという事情もあり、もうしばらくお付き合いすることになると思います(犯人が特定できている)。

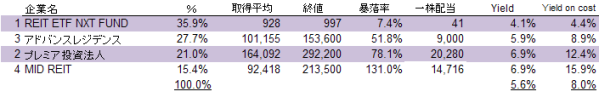
分配金のダウンサイドリスクが実質的になさそうな、アドバンスレジデンス以外は、我慢の日々が続きそうです。

J-REITポートフォリオご紹介


ETFの配当利回りがNTTドコモの配当利回りに近づいており(沖縄セルラーより悪くなった)、不動産投資より電話会社投資の方がベターではないか、と言う思いがあります。電話会社はある程度増配してくれますね。

すぐに全株売却することはありませんが、当面相場は、白川日銀総裁殿が買い支えてくれるので、公的資金に甘えちゃおう。


*ちなみにkaoriさんは大胆な投資スタイルで、ここぞと決めると、「月給の3か月分」の資金を突っ込んで見事獲物をしとめる嗅覚をお持ちで、配当をじっと待つ 「草食男子」 の私から見れば、「肉食女子」 のような方で、そこがすばらしく、うらやましくも思っております。

武田信玄のような風林火山的な投資家をイメージしてしまいます。

また、日ごろのちょっとした投資アドバイスも、なるほど、と思うことが多く、参考にさせていただいています。


応援よろしくお願いします!!

にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村