4月のS&P500はプラスで終わっています。今月の集計は雇用統計終了後のものです(日本時間深夜2時ごろの暫定値ですけど)。
雇用統計はなんとか16万人プラスとこれまでのペースに回復しましたが、それ以外の経済指標が落ち込んでいるのは明らかなような気がします。FRBが金融緩和の継続にためらわない程度にゆっくり回復している感じで、やっぱりソフトパッチ感がぬぐえません。しかし、これが金融相場を引き延ばしていますね。
ちなみに米国債10年物金利は去年とほぼ同水準まで下がっています。
EUが予想通り利下げを行いましたが、1回程度の利下げで十分なのかを見極めるのでしょうか?個人的には第4四半期か来年の1月ぐらいからボチボチ前年比がプラスに転換するかもしれない、と期待を抱かせますが、どうでしょう?米企業のCEOの話を聞いていると英国とロシア・東ヨーロッパはそんなに悪くなく、スペイン、ギリシャ、イタリアが悪く、フランス、ドイツは微減という印象ですね。
日本の方は、黒田バズーカのおかげで同じ数だけ販売しても、軒並み2ケタ増益が期待されるような感じでしょうか。その黒田バズーカは本当にざっくりですけど、決算を読む限り、米国企業の連結売上高を1%程下げる威力があるようです。もちろん企業によって影響度はマチマチですけど、各CEO・CFOは円安を理由に売上高の見通しを慎重においています(IBM、P&G、フィリップモリス、アボット、JNJ等)。
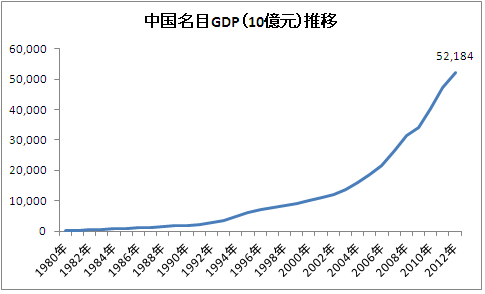
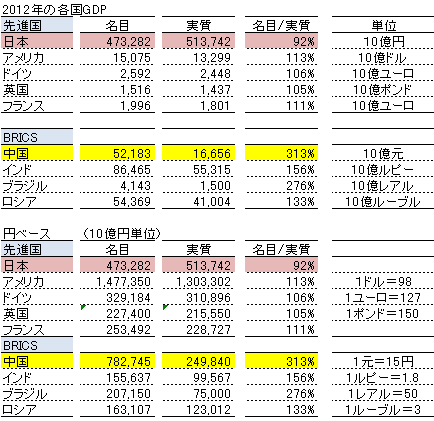
不気味なのは相変わらず中国ですね。経営者が未熟なのか雇用を維持するための国の圧力なのか、需要がないのに、生産調整がうまくいっていないような記事をよく見かけます。コモディティの暴落の引き金を引かなきゃいいのですけど。一説ではGDPはゼロ成長だとかも言われています。
4月の売買
売り:プレミア投資法人(残りすべて)、ピジョン
買い:NTT、プラネット
プレミア投資法人は結局残り単位も売却。投資期間4年弱で約3倍のリターンでした。戦闘力の弱いREITはこの辺が潮時かなと思いました。アドバンスレジデンスとユナイテッドアーバンは引き続き保有方針。REITは2銘柄になってしまった。
ピジョンは、株価の上昇が激しく、今この時点で8,000円は高すぎると判断し、売却。投資期間3年程度で3倍のリターン。その売却代金で、倍近い配当が得られる株数が確保できるだろうと判断。つまり、より配当利回りが良い銘柄に変えようと。業績も投資ストーリーに沿った形で進んでいるため、その辺は安心できるのですが、なにぶん適正価格の上限を超えているのではないかと思った。
プレミア投資法人(NTT都市開発がスポンサー)を売却し、NTTを買っているので、意味不明な印象を持たれる可能性がありますが、プレミアとNTTの配当利回りが同じかNTTの方が少し上だったので、中長期的な配当(増配)の安定性から考えて、NTTに切り替え。
通信会社のキャッシュフローと不動産賃貸業のキャッシュフローとどちらがより安定性が高いのか、ということですね。前者の方がより小口分散されていて、なおかつ不況抵抗力が強い。また、デフレ経済にあっても、スマホとかLTEとか言う理由で、通信代が値上がっても消費者の抵抗は少ない。あとはNTTデータのグローバルクラウド戦略に少し期待。
プラネットは子供名義で3年近く保有していて、自分も3年前には一時期保有していたことのある銘柄で、Economic MoatはWideなんじゃないかと思います。創業経緯もあって主要顧客が軒並み大株主である点と、流動性の点は留意しなければいけませんが、顧客基盤がしっかりしていて、ネットワーク効果が大きいので、長期で配当を狙う分には適した銘柄だと思います。
予想受取配当金増加率

今月の増配発表:4月は例年増配発表が多い。
Cisco
Systems:+21.5%これは3月の終わりごろに発表されていますが、先月見落としていたらしい。増配ペースが思ったよりも早い。
沖縄セルラー電話:+2円増配(+2.6%)。来期あたりからもう少し増配ペースが上がるんじゃないかと思います。
Procter
& Gamble:+7%増配。57年連続増配中。但し、そのペースはやや落ちてきている。欧米の消費回復が遅いのが要因だが、ユニリーバ辺りに少し苦戦している。一方、株価は今年に入り、跳ねあがった。
Chevron:+11.1%増配。27年連続増配。毎年3兆円以上の設備投資を実施しても、しっかり増配するところはさすが。ダウ平均採用銘柄で、経営力はさすがです。これも天然ガス関連銘柄(但しLNG)と言ってよいと思う。もう少し安くならないかな?
Kinder
Morgan Inc.:+2.7%。毎4半期ごと少しずつ増配しますね。天然ガスの価格が上がると、石炭の競争力が上がるので、米国で火力発電に石炭を使うか天然ガスを使うのかは、やや微妙になってきた(しかし、旧式の石炭火力が新式のガスタービン火力にスイッチする流れは環境問題もあるので継続すると期待はしている)。
Johnson
& Johnson:+8%増配。52年連続増配だったか?やっと増配率が回復傾向を見せ始めた。医療機器部門の単価引き下げ圧力が心残り。医薬品事業と消費者向け事業は好調。株価的にもやっと報われ始めた。平均買い付け単価は$60を切っています。
JT 日本たばこ産業:+32% またまた増配。年92円まで引き上げ。メビウス(旧マイルドセブン)を値上げするのかな?値上げするとインパクト大きいと思う。もうしばらく+5%~+8%のマイルドな増配が期待できそう。早く赤字の医薬品と旧加ト吉事業を処分して欲しい。
I.B.M.:+12% 17年かな、連続は。2ケタ増配が確実だと思われる銘柄。第2四半期の決算で不安な点を一掃してくれると思います。
日銀、米決算、ECB利下げ、米雇用統計、ときました。よい材料は何が残っているのでしょうか?FRBが緩和策を継続するという予想だけ? よくない材料は現状、あまり織り込まれていないようですが、結構出ていますね。
応援よろしくお願いします!