2012年5月9日水曜日

J-REIT ETFへの投資方針をStrategic Reviewする


相互リンク先の 「資産運用相談員kaoriのちょっといい話」 でお褒めのお言葉をいただいたばかりで、ちょっとタイミングのよくない記事ですけど、以下に考えていることを掲載することとしました。

昨年末現在、J-REITには総資産の約17%のエクスポージャーがあります。
その中で最大の投資先はETFとなっています。個別銘柄中心の私のポートフォリオの中では最大のパッシブ投資先で、ティッカー1343は昨年末現在で、フィリップモリス、IBM、ダウケミカルに次いで第4位の主力投資先となっています(多分今も4位~5位の投資先だろう)。
しかし、最近の分配金の切り下げには頭が痛く、REITのETFへの投資方針を全面的に見直そうと考えています。

過去の分配金の推移(参考までに日興から出ている隔月型のETFの分配金動向も掲載)


数値は発表日から過去12カ月間に受取った単位当たりの分配金の総額を示します。12ヵ月移動平均ベースでみると確実にじり貧になっている様子が赤裸々になります。

分配金の多い少ないには、もちろんETFを構成する個別REITの事情とETFの口数の増減など複数の変数があって分析がややこしい(めんどくさい)ため、一概に言えませんが(ETFなんだからそんなめんどくさいことやらずともいいじゃないかという甘えもありますけど)、それでも多くの不動産投資家のブログなどを拝見していると家賃の下げ止まりが見えないようで(テナント賃料も同じこと)、そういった影響をマクロでも反映しているのだ、と考えるのが妥当ではないかと思います。

最近毎日確実に拝見しているふりーぱぱさんの「てーげー投資ライフのすすめ」というブログにおいても、日本における不動産投資のリスクポイントを指摘されています。
日本での不動産投資のベテランでも家賃の下げ止まり感がないことを憂いておられます。

(今が本当のボトムという説もある。しかし、その先はまた下落が予想されますし、Dividend Snowball理論に合わなくなってしまった)

「5%の配当利回りがあれば、今の日本なら一生モノ」という方もいらっしゃいますが、それは分配金が一定であると言う前提を忘れての発想だと思います。

分子の配当(分配金)が下がってしまっては、中長期的には分母の投資口価格も下がるのは見えています。

売却するのはいいが、代替商品も簡単には見つからないので、時間をかけて処理していこうと思います。前回3月の分配金でも相当頭に来ていたので、今回の見通しではもう堪忍袋の…に近い状況となりました。

悪いことをした犯人が分からない場合、ストレス溜まりませんか? そんな気持ちに似ているかもしれない。

毎月分配金型投信ではありませんが、3ヶ月に1回分配金が振り込まれるという安心感も買った理由でしたが、米国株も基本的に四半期配当なので、当初ほどありがたみも薄れてきました。

個別銘柄に付いては、ストレスが溜まる銘柄も中にはありますが、配当利回り的に代替できる物もそう簡単に見つからないという事情もあり、もうしばらくお付き合いすることになると思います(犯人が特定できている)。

分配金のダウンサイドリスクが実質的になさそうな、アドバンスレジデンス以外は、我慢の日々が続きそうです。

J-REITポートフォリオご紹介
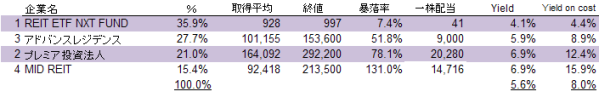


ETFの配当利回りがNTTドコモの配当利回りに近づいており(沖縄セルラーより悪くなった)、不動産投資より電話会社投資の方がベターではないか、と言う思いがあります。電話会社はある程度増配してくれますね。

すぐに全株売却することはありませんが、当面相場は、白川日銀総裁殿が買い支えてくれるので、公的資金に甘えちゃおう。


*ちなみにkaoriさんは大胆な投資スタイルで、ここぞと決めると、「月給の3か月分」の資金を突っ込んで見事獲物をしとめる嗅覚をお持ちで、配当をじっと待つ 「草食男子」 の私から見れば、「肉食女子」 のような方で、そこがすばらしく、うらやましくも思っております。

武田信玄のような風林火山的な投資家をイメージしてしまいます。

また、日ごろのちょっとした投資アドバイスも、なるほど、と思うことが多く、参考にさせていただいています。


応援よろしくお願いします!!

にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村

2012年4月28日土曜日

4月の投資状況

ニューヨークは30日も開いていますが、集計してからそれに気づいたので、27日で閉めました。


この1ヶ月間でドル円は3.1%円高ドル安になり、総資産は-2.8%となりました。ただし、TOPIXは-5.9%だったようです。S&P500はほぼフラットでした。
年初来では、TOPIX+円安分ぐらいの総資産の伸びとなっています(15.2%はざっくりTOPIXの上昇分10.4%にドル高分の4.3%を加えたのと大差が無い)。

銘柄の多くは米国大企業なのですが、実態は為替レート変動型TOPIX投資のようですね。

アメリカ経済は4月に入って、雇用は伸び悩みの様相を呈しています。やっぱり単なる暖冬による先食いだったのかな? GDP成長率は一時速報2.2%でしたが、元々1.5%とか言っていたので、よかったのでは? 第二四半期はもう少し減速するのかなあ? 感覚的に1.5%から2.2%ぐらい。ニューノーマルですから。その後大統領選挙で、ぐあ~と行って、来年が正念場???

長期金利はまた2%を切っていますね。

今月も売買無しで、投資は開店休業状態です。色々出費があったり、ローンの返済を優先したり、投資にまでお金が回ってこない。


予想受取配当金増加率は先月比で+2.2%となりました。主力株が続々と増配発表を行う半面、多少の円高もあった。年初来では+11.7%増加。
今月の増配銘柄。多分今月がピークだろう。


なお、D.G.R.とはDividend Growth Rate(増配率)のことです。Expectedとは、年初に自分で勝手に予想した増配率のことです。
IBMやP&Gは少し期待外れの半面、Chevronや花王は予想以上、Dow Chemicalは予想外に良かった。

JTは前回、12年3月期の下期配当を引き上げただけで、今回は通年で予想を引き上げたので、2回掲載しています(株式分割後を記載)。
沖縄セルラーやJTは株式分割を発表しています。結構、追い付くのに忙しい月です。

配当利回りは3.74%、Yield on Costは5.14%(円ベース、税前)となっています。AAAのJ&J株は4%超の簿価配当利回り、AAの米国債は2%を切っています。

決算が予想以外に良かった、と言うことになっていますが、アナリストさんも気を使って、予想をかなり引き下げたんだろうな。伸び率で言えば、確か除くAppleでは横ばいないしはマイナスだったはず。Appleのインパクトが非常に大きい。

5月以降は
  • 5月:毎年恒例?の欧州債務危機の 「強化月間」 ???
  • 6月:ツイストオペが期限切れ。QE2も6月で切れたがその後相場は下落
  • 7月~8月:米国ドライブシーズンもピークアウト。原油相場に注目。
  • 8月:またバーナンキさんに講演で金融緩和の継続を催促???
  • 大統領選挙で、みんなお金を使うから、景気回復????
ドル円80円台は風前の灯ですね。日銀は 「精一杯やった」 ことになっているので、今度は財務省にまた「おねだり」 するのかな?IMFの次は世界銀行へ拠出するためとか言い訳して。

昨年はこれに米国債の格下げ発表や米議会の債務上限問題などが絡んで波乱となりました。

中国の経済も実態に大きな影響があるとは思わないですが、相場に一旦織り込んだ方が後々楽ですね。

応援よろしくお願いします!!

にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村

2012年4月26日木曜日

マイケル・ウッドフォード氏、「解任」を読んで 二重人格国家・日本


オリンパス事件では思うところが色々あったが、このブログでは株式の話題を優先してあまり取り上げませんでした。多分、これが最初で最後だと思います。

元オリンパスCEOが書いた自らの解任劇。小説の様な描写で引き込まれるように一気読みしました。

オリンパス事件は世間では、バブル時代の財テクの失敗した損失の飛ばし、いかがわしいケイマンファンドを活用した粉飾決算、証券会社の悪知恵、外国人経営者が独断専行して日本の文化に合わない、そういった報道のされ方だったように思います。

しかし、社内の首謀者?たる元代表取締役や取締役および監査役は逮捕されました。にもかかわらず、臨時株主総会は株主の意向?によって、茶番劇の様にあっさり終わってしまいました。

本では一連のM&Aおよび不透明なキャッシュの支払と反社会勢力の関係が示唆されています。内部告発者や「FACTA」の記事もそれをウッドフォード氏に上げていたようです。

もし仮に、バブルの飛ばしだけの話なら、オリンパスを立て直すのにはウッドフォード氏と債権者が協力するのが最もいいと考えるのですが、最大債権者たる「メインバンク」が(著者の認識では)ウッドフォード氏を嫌っていたそうです。

日本人得意の玉虫色決着で終わった本件、なぜ・誰が玉虫色の決着でメリットを得るのか、と考えて行くと、やはりまだ痛い腹を探られたくないグループが存在し、腹を探りまくっていたガイジン経営者を排除したかった、と考えるとスムーズにオリンパス事件全体が流れるような気がしました。

このメインバンクの旧大阪方はバブル期に「向こう傷を恐れるな」と大号令をかけて、大阪の繊維商社を舞台に、反社会的勢力等とも絡み、大きな向こう傷を負っていますね。

この本では、メインバンク、持ち合いの日本株主などの「もたれあい、事なかれ主義、秘密主義」の日本人と「民主的で、高潔で、やさしさと思いやりにあふれた世界に属する」日本人が登場します。残念ながら前者の力が大きかったようでした。

この構図は東日本大震災・福島原発においても見られたように思います。

『二重人格国家・日本』(と私が勝手に呼んでいます)がここにあり、本件は日本人の二重人格性が如実に表れていると思います。

同じ過ちを繰り返さないために、一個人が出来ることは何でしょう?「清き一票」を投じるほかありませんが、「民主的で、高潔で、やさしさと思いやりにあふれた世界に属する」日本人が「もたれあい、事なかれ主義、秘密主義」の日本人をリーダーに選出してしまっている、という事実も頭が痛いものです。

曖昧にせず、徹底的に物事を議論する、そんなところから初めていかなければ、いつまでたっても事なかれ主義は続きそうです。

応援よろしくお願いします!!

にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村


2012年4月22日日曜日

株の売り時(損切り)


非常にしばしば議論されるネタですね。損切りが出来ないとダメだとか、買値から▲X%下がったら自動的にロスカットしろとか、言いますね。

まず考えるべきはなぜ株を売るのか?(株を売る理由) 
私は信用取引をしていませんので、ロングの場合ですと

  1. 十分なリターンを確保した時
  2. これから株が値下がりそうだから
  3. 投資した時点のストーリーと「株価」が違った方向に向いたから
  4. 投資した時点と「業績見通し」が(主として)悪化したから
  5. 不祥事等が発生して経営陣が信頼できなくなったから

などなど

が考えられます。

やはり、各人の投資目的、投資方針等によって、売り時は変わってきますが、以下は主として損切り(上記の例ですと、3~5が該当するのではないかと思います)について考えたい(1とか2とかは満足した「EXIT」なので議論になりにくい)。

「長く」(注:長期取引とは限らない。デイトレでもスイングでもいいので、株式市場で5年から10年以上は継続して取り引きするような投資家をイメージ)勝負を行っていくためには、常に良いコンディションで相場に対峙したいと思うのではないでしょうか?

いつまでも過去の誤った判断や誤った投資を引きずっていては、精神衛生上よくないと思います。仕事の失敗でいつまでもくよくよしていても仕方ないですよね。

どこかでケジメを付けて、フレッシュな気分で臨みたいものです。

損切りとはそういった「精神衛生の維持高揚のため」に行われるべきものだ、と個人的には考えます。これが結論です。

自分が「長く」株式市場で取引を行っていくための精神衛生を保持していくには、どういった時に株を売るのがいいのかを考えればいいのではないでしょうか?

したがって、「良い精神コンディション」を保持できるのであれば、手段である売り時は各人によって様々であるべきだと思います。

(もちろん、相場そのものが下落局面にあるときに、よい精神コンディションを維持するのは簡単ではありません。長く取引していくためには忍耐や規律といった我慢系の心構えも同じぐらい必要だと思います。ザックリとしたイメージですが、我慢の時間帯が8割で残り1割から2割程度の時間帯で、一気に株価がアップする、そんなような感じがしています)

ちなみに私の場合は、投資銘柄に個別に簡単な投資ストーリーがあって、それを年ごとあるいは四半期決算ごとにロールアップしていき、根本の見通しが崩れたら売るようにしています(今だと配当の成長率が思ったほどでもないとか感じた時。配当の成長を測定するには業績を測定しなければならず、業績を予想するとなれば業界動向やマクロ動向も勘案せざるを得ませんが、この辺は大雑把)。

また、経営陣による不祥事など発生すれば、当然売りになると思います。

更に、なんとなくホールドするのが気持ち悪くなってきた場合も売ります(言いかえれば独断と偏見、しかし、この第六感も否定はしていません)。

まあ、こうやって損得を繰り返しながら、形が出来上がっていくように思いますが、最低1~2年はホールドして、4回から8回の決算発表時にシナリオチェックをしていくことを重要視しています。

しかしながら、例えば、10%下がったら即売れというアドバイスは、言っている本人は何らかの経験上それで納得しているのだとは思いますが、聞いている方はそれで納得しているのかなあとお節介に思ってしまいます。

こういう定量的なロスカットルールの人は、売却代金はどうするのでしょうかね。それについてのアドバイスがないので、片手落ちかもしれません。

売却代金で定期預金か個人国債でも買え、とアドバイスするのなら、それはそれで理解できますが、そのお金はまた株式市場に戻すのでしょう?

損切りしたお金で、次の投資が成功する確率、次に買った株がまたまた▲10%下落する確率、実は売った株を持ち続けていると+10%超上昇する確率、どれも理論的には同じはずです(これを統計できる学者は多分いないはずだ)。

▲10%ですぐ売らなければならない程度の分析能力で、次に買った株が+10%超稼げる、と考える前提も、都合が良すぎるように思いますが、まあ、当人がご満足されているのなら、それで良いと思いますが、それが勝ち残るのに当然だ、と言っている人の意見がクローズアップされることに違和感を覚えます。

なお、利益確定ルールとセットで指導されている方は、一応筋が通っているので納得感があります(手数料を入れるとどういったリターンになるのか一度聞いてみたい気がするが)。

要は自分なりの答えに行きつくまで、試行錯誤がやっぱり必要なのではないでしょうか?投資の模範回答は一つではないと思います。私は未だ試行錯誤期間中にありますが。


応援よろしくお願いします!!


にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村


2012年4月18日水曜日

東芝テックのIBM流通業向け情報端末事業の買収について


ロイターの記事を読む限り、双方にWin-WinのM&Aに見えます。
東芝はIBMの持つ世界シェア1位の流通業向け端末事業を買収し、IBMはソフトウエア、ITアウトソーシングビジネスに専念できます。

円高を利用して、日本のグローバル企業が世界のIBMの資産を手に入れた、となれば華やかな記事なのでしょうね。

しかし、POSレジはもう一昔前のもので、コモディティ化しつつあります。

IBMのホルダーである私が言うとバイアスがかかってしまいますが、このディールで、また「世界市場で活躍する日本企業よ、いいぞ」な~んて思っていると、片手落ちだと思います。

IBMは自らの事業目標を追及するために、あえて世界シェア1位のハード事業から撤退したのです。「組織は戦略に従う」という経営戦略の教科書どおりに着実に手を打っているのです。

(日本だと、「組織は人に従う」にどうしてもなってしまいませんか??? 組織を変更するとき、主要役員の数だけ本部が先に出来てしまいがちのはず)

おそらくIBMの利益率は多少改善するでしょう。それ以上に、新CEOが投資家に、ソフトウエア路線を再アピールできた点が彼らのメリットではないかとおもいます。きわめて合理的な行動に思えます。

私もIBMの選択は、ホルダーであるがゆえに、正しいと思います。

事業を売却するときは、まだ「売れ時」に行うのがよいのです。赤字でダメ事業になってからでは遅いのです。結婚と同じで婚期を逃してはいけません。

日本企業はとにかくいろんなものを抱えて、結局大赤字で躓いてしまいます。売りもM&Aなのです。株と同じですね(株も経営も投資判断という点では似ている)。

応援よろしくお願いします!!

にほんブログ村 株ブログ サラリーマン投資家へ
にほんブログ村